Les meilleures plateformes de parrainage en 2026 : 1parrainage, Super Parrain et Parrain de Confiance au banc d'essai
Une prime pour l'ouverture d'un compte, un mois d'abonnement offert, une remise sur une première commande : le parrainage reste l'un des rares bons plans où les deux parties gagnent quelque chose. Encore faut-il tomber sur un parrain qui répond, dont le code fonctionne, et qui tient sa promesse. Trois plateformes françaises se partagent l'essentiel du trafic. Leur mécanique est identique ; ce qui les sépare, c'est la façon dont chacune règle le problème de la confiance. Précision d'emblée : cet article contient un lien de parrainage vers l'une d'elles, signalé et expliqué au moment où il apparaît.
Sommaire
Le principe tient en une phrase : une marque récompense ses clients existants quand ils lui amènent un nouveau client. Le parrain touche une prime, le filleul un bonus de bienvenue, et l'entreprise recrute pour moins cher qu'en publicité. Sur le papier, personne ne perd. En pratique, tout se joue sur un détail que les plateformes gèrent très inégalement : savoir à qui l'on écrit.
| Critère | 1parrainage | Super Parrain | Parrain de Confiance |
|---|---|---|---|
| En ligne depuis | 2011 | 2015 | 2026 |
| Offres référencées | plus de 3 000 | plus de 4 360 | plus de 1 700 annonces |
| Communauté annoncée | plus de 150 000 parrains | plus de 138 000 parrains | 250+ parrains disponibles |
| Fiabilité affichée du parrain | note en étoiles et avis | ancienneté du profil | score sur 100 : identité vérifiée, ancienneté, parrainages confirmés |
| Origine des avis | dépôt libre, modéré | témoignages de membres | filleuls ayant réellement parrainé |
| Messagerie interne | oui | oui | oui |
| Statistiques pour le parrain | partielles | non identifiées | vues, contacts, taux de conversion |
| Coût pour le filleul | gratuit | gratuit | gratuit |
| Options payantes (parrain) | Premium et « Boost » à l'unité | aucune identifiée | Premium 7 €/mois ou 84 €/an ; remontées 2 €, mise en avant 5 € |
| Interface | datée (pages .php) | datée (2015) | récente |
Données relevées sur les trois sites le 23 août 2026. Les volumes sont ceux annoncés par chaque plateforme et ne sont pas auditables de l'extérieur.123
Ce que le parrainage rapporte, et où ça coince
Les montants n'ont rien d'anecdotique. Voici ce qu'affichaient les catalogues le 23 août 2026, hors offres de jeux d'argent, volontairement écartées ici.2
| Marque | Secteur | Avantage affiché |
|---|---|---|
| Fortuneo | Banque en ligne | 330 € |
| Qonto | Compte professionnel | 320 € |
| BoursoBank | Banque en ligne | 220 à 250 € |
| Kraken | Crypto-actifs | 200 € |
| Engie | Énergie | jusqu'à 125 € |
| Linxea | Assurance-vie | 75 € de cashback |
| Canal+ | Télévision | 50 € |
| EDF · N26 · Direct Assurance | Énergie, banque, assurance | 40 € chacun |
| TotalEnergies | Énergie | 20 € |
| RED by SFR | Téléphonie | 15 € |
Montants affichés sur les plateformes le 23 août 2026. Ils bougent en permanence, dépendent de conditions précises (dépôt minimum, durée de détention, premier achat) et peuvent être suspendus du jour au lendemain : ils servent d'ordre de grandeur, jamais de promesse.
Le point de friction est ailleurs. Un code trouvé sur un réseau social ou un forum n'offre aucune garantie : le compte peut être inactif, le lien périmé, et l'engagement fréquent du parrain à reverser une partie de sa prime relève d'un accord strictement privé, sans aucun recours en cas de silence une fois l'inscription faite. C'est le problème que les plateformes de mise en relation prétendent résoudre. Toutes ne s'y prennent pas de la même manière.
1parrainage : le vétéran, très référencé, très daté
Doyen du secteur, 1parrainage.com est édité par la société TVH Concept et actif depuis au moins 2011 et reste le plus gros catalogue généraliste du marché français, doublé d'un blog alimenté régulièrement.2
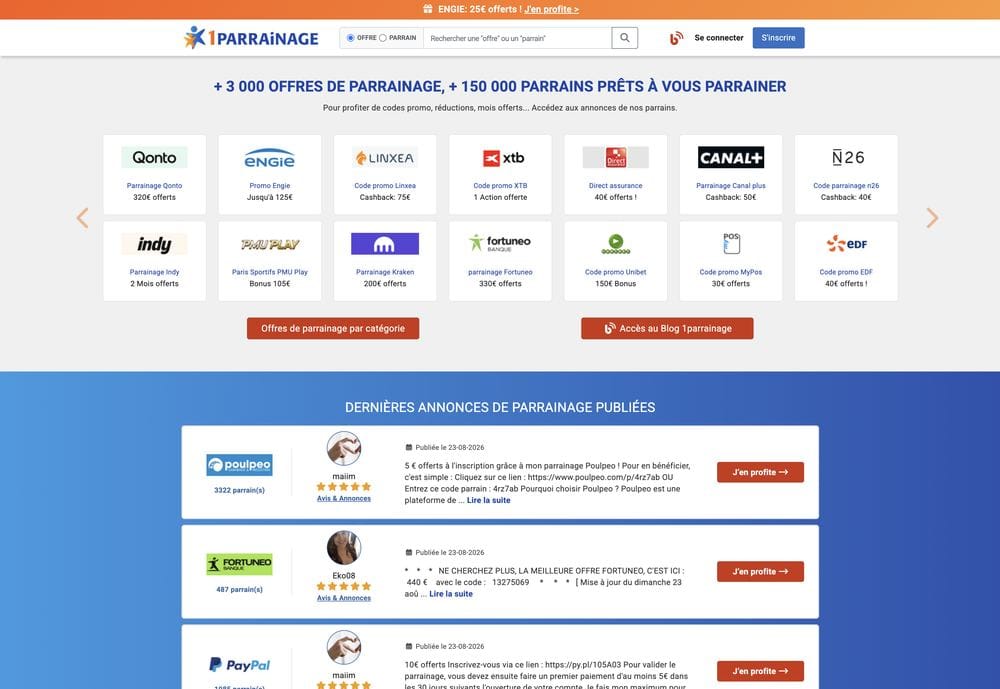
Son atout principal reste la profondeur du catalogue et un référencement redoutable : sur une marque un peu confidentielle, c'est souvent la seule plateforme à avoir créé la fiche. Pour qui cherche une offre précise, le réflexe garde toute sa pertinence.
La limite est ailleurs, et elle saute aux yeux : l'interface a vieilli. L'architecture repose encore sur des pages individuelles en .php, avec une navigation par lettre de l'alphabet héritée des annuaires des années 2000. Surtout, aucun indicateur de fiabilité n'accompagne les profils : le classement des annonces dépend des remontées quotidiennes et d'une fonction « Boost » payante. Autrement dit, les annonces les mieux placées sont celles des parrains les plus assidus ou les plus dépensiers, pas nécessairement celles des plus sérieux. La nuance a son importance pour un filleul qui découvre le site.
Super Parrain : une communauté installée, une innovation à l'arrêt
Super Parrain est présent depuis 2015 environ et affiche le catalogue le plus fourni des trois, avec des annonces publiées quotidiennement.3 La plateforme a même poussé deux idées que les concurrents n'ont pas : un comparateur de banques en ligne maison, et des comparatifs rédigés par la communauté.
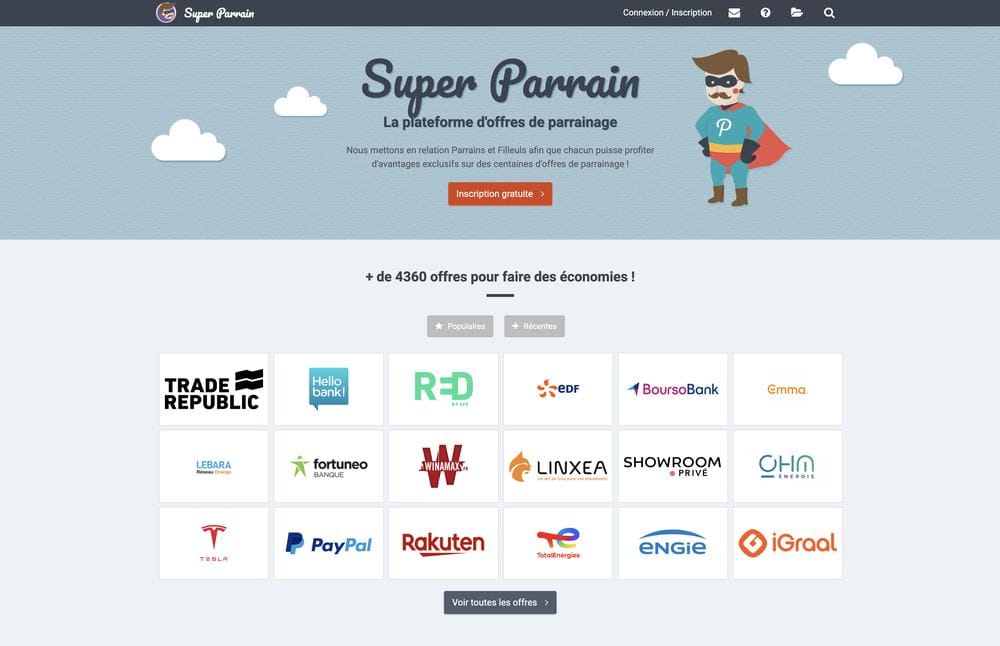
C'est précisément ce qui rend le constat un peu frustrant. Le produit semble figé depuis plusieurs années. Les témoignages mis en avant en page d'accueil datent de 2018 à 2022, et l'un d'eux réclame un simple bouton « j'ai utilisé ce code » qui n'a jamais vu le jour. Aucun score de fiabilité, aucune statistique, aucun élément vérifié sur les profils : le choix d'un parrain repose sur son ancienneté affichée et sur le ressenti à la lecture de l'annonce. Pour une plateforme qui était plutôt bien partie, l'occasion manquée est réelle.
Parrain de Confiance : le pari de la traçabilité
Petit dernier, Parrain de Confiance est apparu en 2026 avec une interface d'application moderne et, surtout, une réponse frontale au problème de la confiance.1
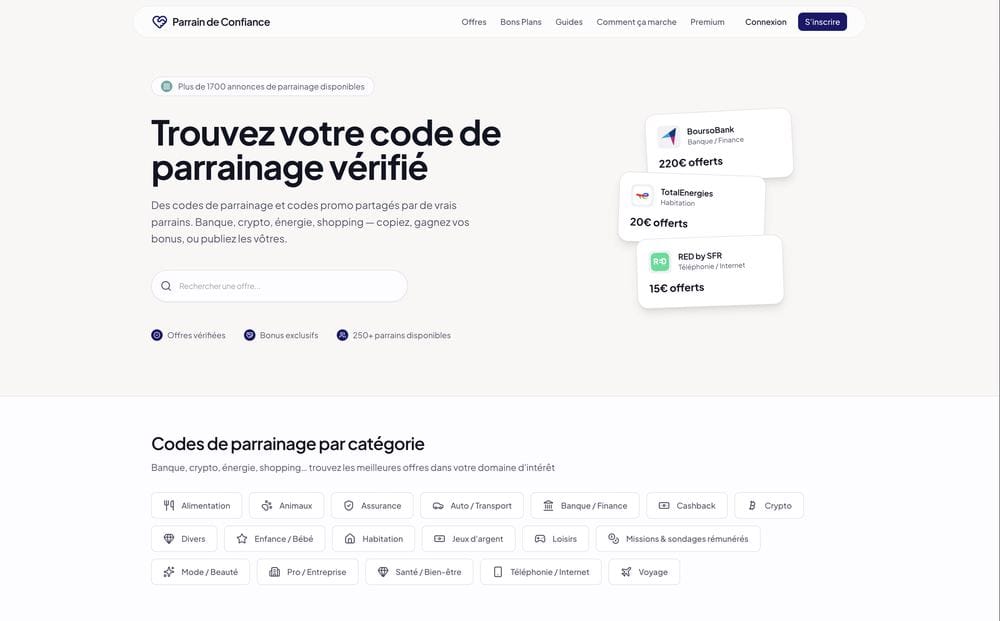
Chaque parrain affiche un score de confiance sur 100, calculé à partir d'éléments vérifiables : email et téléphone confirmés, ancienneté du compte, nombre de parrainages effectivement confirmés et avis reçus. La vraie rupture tient au statut de ces avis : seuls les filleuls ayant réellement mené un parrainage à son terme peuvent en déposer un. La différence de nature avec un système d'avis libres est considérable, puisqu'un commentaire ne peut plus être déposé par un profil de passage.
Le reste suit la même logique : messagerie interne pour échanger avant toute inscription, statistiques détaillées côté parrain (vues, prises de contact, taux de conversion) et recommandations indiquant quelles annonces méritent d'être remontées. Côté tarifs, le détail figure dans le tableau ci-dessus et dans les sources.1 L'essentiel tient en une ligne : pour un filleul, tout est gratuit ; les formules payantes ne concernent que les parrains en quête de visibilité.
Accéder à la plateforme
Transparence : ce bouton contient le lien de parrainage de la rédaction. Une inscription réalisée en passant par ce lien nous rapporte 50 points de visibilité sur la plateforme. L'inscription reste gratuite, aucun surcoût ni condition supplémentaire n'en découle pour le lecteur, et aucune somme d'argent n'est versée à ce média. L'accès direct au site, sans ce lien, se fait par parraindeconfiance.com.
Le vrai juge de paix : la modération dans le temps
Trois réserves méritent d'être posées, par honnêteté. La première tient au volume : avec environ 1 700 annonces et quelques centaines de parrains actifs, le catalogue reste trois à quatre fois plus petit que celui des vétérans. Sur une marque très demandée, le choix de parrains sera plus large ailleurs ; sur une enseigne confidentielle, la fiche peut tout simplement ne pas exister. Le pari assumé porte sur la qualité de la mise en relation, pas sur l'exhaustivité.
La deuxième réserve est intégrée au modèle économique : L'abonnement Premium ajoute dix points au score de confiance. Une fraction du score s'achète donc, ce qui invite à regarder le détail du profil (ancienneté, parrainages confirmés, avis) plutôt que le seul chiffre global.
La troisième tient au recul disponible, et elle vaut pour toute plateforme récente. Dans ce secteur, un catalogue se copie et une interface se refait en quelques mois ; ce qui ne s'improvise pas, c'est une communauté tenue proprement, sans codes morts ni annonces fantômes. C'est la modération qui fait vivre ou mourir ces sites, et elle ne se juge qu'après plusieurs milliers de mises en relation. Le mécanisme mis en place ici est le plus prometteur du lot ; sa solidité réelle se mesurera dans un an.
Les règles à connaître avant de créer un compte
- Le filleul doit être un nouveau client. Un compte déjà ouvert par le passé chez la marque suffit à faire refuser la prime, même après plusieurs années.
- Le code ou le lien s'obtient avant l'inscription. Une fois le compte créé sans référence au parrain, l'avantage est perdu et ne se rattrape jamais a posteriori.
- Les conditions comptent autant que le montant. Dépôt minimum, durée de détention, premier achat plancher, activation de la carte : la prime se déclenche rarement à la seule inscription.
- Les délais sont longs. Le versement s'étale généralement de quelques jours à environ deux mois selon les enseignes, souvent par virement.
- Le reversement d'une partie de la prime par le parrain n'a aucune valeur contraignante. C'est un usage courant, tenu la plupart du temps, mais sans recours possible. Les offres où la marque rémunère directement le filleul restent les plus sûres.
Fiscalité des primes de parrainage : ce que dit vraiment l'administration
C'est le volet que la plupart des sites de bons plans passent sous silence. La position de l'administration fiscale est pourtant établie de longue date : une prime de parrainage versée en numéraire constitue un revenu, à déclarer dans la catégorie des bénéfices non commerciaux au titre de l'article 92 du Code général des impôts. La direction générale des finances publiques a explicitement écarté l'assimilation à un gain de jeu, tout en admettant une tolérance pour les pratiques occasionnelles représentant une faible part du revenu fiscal de référence.4
En pratique, un parrain occasionnel n'a le plus souvent rien à payer, et la mécanique mérite d'être connue précisément. Sous le régime micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur les sommes encaissées, avec un plancher de 305 € fixé par l'article 102 ter du Code général des impôts.4 Trois cas en découlent : jusqu'à 305 € de primes dans l'année, l'abattement absorbe la totalité et la base imposable est nulle ; entre 305 et 897 €, seule la part dépassant 305 € est imposée ; au-delà de 897 €, l'abattement de 34 % reprend la main. La déclaration, lorsqu'elle s'impose, passe par le formulaire 2042-C PRO, à la rubrique des revenus non commerciaux non professionnels. À l'inverse, une activité régulière et organisée (pages dédiées, publicité active, gains substantiels et répétés) s'analyse comme une activité semi-professionnelle et expose à un redressement.
Deux distinctions utiles complètent le tableau. Une réduction appliquée sur sa propre facture (un mois d'abonnement offert, une remise sur commande) n'est pas un revenu : c'est un geste commercial. Le cashback obéit à la même logique, puisqu'il s'analyse comme une remise sur prix d'achat. Seules les sommes réellement encaissées posent la question, et la meilleure protection reste un simple tableau de suivi mentionnant la date, la marque et le montant de chaque prime.
Une prime ne devient une économie qu'une fois placée
Le piège classique du bon plan est connu : la prime tombe sur le compte courant, se mélange au reste et finance une dépense qui n'était pas prévue. L'économie n'a alors existé que sur le papier. Le réflexe qui change tout consiste à virer le montant dès sa réception, ce qui suppose une destination décidée à l'avance. Depuis le 1ᵉʳ août 2026, le Livret A et le LDDS rémunèrent à 1,7 % net d'impôt et de prélèvements sociaux, et restent disponibles à tout moment.5 Pour comparer les autres supports sans risque, notre comparatif des livrets et placements sûrs réunit les taux du moment.
Dernier point, souvent négligé : plusieurs primes de parrainage supposent l'ouverture d'un compte bancaire. Autant que le choix serve à quelque chose au-delà du bonus, en regardant les frais et les services sur la durée, ce que détaille notre comparatif des meilleures banques en ligne. Une prime de 150 € perdue en deux ans de frais de tenue de compte n'est plus une prime.
En résumé
- 1parrainage reste la référence pour la profondeur du catalogue (plus de 3 000 offres) et se trouve en tête sur presque toutes les recherches, mais son interface et l'absence d'indicateur de fiabilité datent nettement.
- Super Parrain conserve une belle communauté et deux bonnes idées (comparateur bancaire, comparatifs communautaires), sur un produit qui ne semble plus évoluer depuis plusieurs années.
- Parrain de Confiance se distingue par un score de confiance sur 100 fondé sur des éléments vérifiés et des avis réservés aux filleuls ayant réellement mené un parrainage : le critère de tri objectif qui manquait au secteur.
- Le point de vigilance commun tient à la modération, seul juge de paix sur la durée, et à la fraction du score de confiance liée à l'abonnement Premium.
- Une prime en numéraire relève des bénéfices non commerciaux (article 92 du CGI), mais l'abattement minimum de 305 € du micro-BNC annule l'imposition jusqu'à ce montant encaissé dans l'année ; les remises sur facture et le cashback ne sont pas des revenus.
- Une prime encaissée puis laissée sur le compte courant n'est pas une économie : virée sur un livret le jour même, elle en devient une.
Questions fréquentes
Ces plateformes sont-elles payantes pour un filleul ?
Non. La recherche d'une offre, la consultation des annonces et la prise de contact sont gratuites sur les trois sites. Les formules payantes concernent uniquement les parrains qui souhaitent gagner en visibilité : abonnement, remontées d'annonces ou mises en avant.
Que faire lorsque la prime n'arrive pas ?
La première vérification porte sur les conditions de l'offre (nouveau client, dépôt minimum, délai de détention), puis sur la preuve du parcours : courriel de confirmation, capture du lien utilisé, date d'inscription. La réclamation se fait auprès de la marque, qui seule verse la prime, et non auprès de la plateforme de mise en relation, dont le rôle s'arrête à la mise en contact.
Un parrain peut-il vraiment reverser une partie de sa prime ?
C'est une pratique répandue, souvent honorée, mais purement privée : aucune plateforme ne la garantit et aucun recours n'existe en cas de non-versement. Un score de fiabilité et des avis vérifiés réduisent le risque sans le supprimer. À montant équivalent, une offre où la marque récompense directement le filleul reste préférable.
Faut-il déclarer 80 € de prime touchés une fois dans l'année ?
Une prime en numéraire est en principe un revenu relevant des bénéfices non commerciaux. Pour 80 € encaissés dans l'année, l'abattement minimum de 305 € prévu par le régime micro-BNC absorbe intégralement la somme : la base imposable est nulle et rien n'est dû. La question ne se pose réellement qu'au-delà de 305 € de primes annuelles. En cas de doute sur une situation précise, la messagerie sécurisée de l'espace impots.gouv.fr donne une réponse écrite et opposable.
Ces plateformes revendent-elles les coordonnées bancaires ?
Aucune n'a besoin de coordonnées bancaires pour fonctionner : l'inscription demande une adresse email, parfois un numéro de téléphone pour la vérification. Toute demande de RIB, de pièce d'identité ou de paiement préalable formulée par un prétendu parrain constitue un signal d'alerte, et l'échange doit rester dans la messagerie interne du site.
Sources & références
1 Parrain de Confiance · fonctionnement et grille tarifaire
Pages « Comment ça marche » et « Tarifs », consultées le 23 août 2026 : score de confiance sur 100 (email et téléphone vérifiés, ancienneté, parrainages confirmés, avis), avis réservés aux filleuls ayant effectué un parrainage, messagerie interne, statistiques et recommandations. Offre gratuite (10 annonces actives, 5 remontées par jour) et abonnement Premium à 7 € par mois, facturé 84 € par an, incluant 10 points supplémentaires au score de confiance. Options à l'unité : 2 € les 20 remontées, 5 € la mise en avant de 7 jours. Le catalogue est consultable depuis la page « Offres ».
2 1parrainage.com · catalogue, communauté et fonctionnement
Page d'accueil et guide du parrainage, consultés le 23 août 2026 : plus de 3 000 offres référencées, communauté annoncée à plus de 150 000 parrains, messagerie interne, remontées quotidiennes et fonction « Boost » payante, délais de versement des primes indiqués jusqu'à environ deux semaines en moyenne selon les marchands. Les montants d'offres cités dans cet article proviennent des fiches affichées à cette date et évoluent en permanence.
3 Super Parrain · catalogue et communauté
Page d'accueil et rubrique « Comment ça marche », consultées le 23 août 2026 : plus de 4 360 offres, communauté annoncée à plus de 138 240 parrains, messagerie privée interne, comparateur de banques en ligne et comparatifs créés par la communauté. Les témoignages affichés en page d'accueil sont datés de 2018 à 2022.
4 Code général des impôts, art. 92 · position de la DGFiP sur les primes de parrainage
Les primes de parrainage versées en numéraire relèvent des bénéfices non commerciaux (article 92 du CGI) et non des gains de jeu, position rappelée publiquement par la direction générale des finances publiques. Une tolérance s'applique aux pratiques demeurant occasionnelles et représentant une faible part du revenu fiscal de référence. Le régime micro-BNC, prévu à l'article 102 ter du CGI, applique un abattement forfaitaire de 34 % sur les recettes encaissées, sans pouvoir être inférieur à 305 € : jusqu'à 305 € de primes annuelles, la base imposable est donc nulle ; le plancher cesse de produire cet effet au-delà de 897 € de recettes, seuil à partir duquel l'abattement de 34 % devient supérieur à 305 €. La déclaration s'effectue le cas échéant via le formulaire 2042-C PRO. Les remises appliquées sur facture et le cashback s'analysent comme des réductions de prix, non comme des revenus.
5 Taux du Livret A et du LDDS au 1ᵉʳ août 2026
Taux du Livret A et du LDDS porté à 1,7 % au 1ᵉʳ août 2026, sur proposition de la Banque de France. Rémunération nette d'impôt sur le revenu et de prélèvements sociaux, fonds disponibles à tout moment.